

国内水泥产量前三季同比下滑 8.6%,行业深陷亏损;它前三季度净利大涨 41.05%,转身砸下 109 亿拿下巴西第二大水泥商。股价大跌 8.52%,是市场的理性警示,还是一次被低估的逆周期布局?
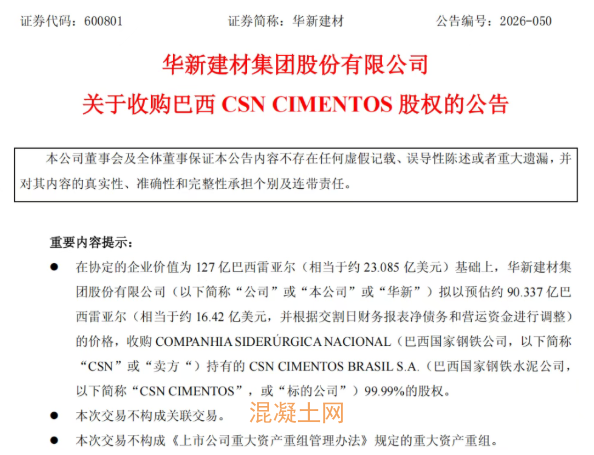
11 月 8 日晚间,华新建材(600801.SH/ 06655.HK)一纸重磅公告刷屏资本圈:拟以预估 90.337 亿巴西雷亚尔(约 16.42 亿美元、折合人民币 109.55 亿元),收购巴西国家钢铁公司 CSN 旗下 CSN CIMENTOS 99.99% 股权。
这是中国水泥企业首次杀入巴西市场,也是华新出海至今金额最大的一笔收购。
有意思的是,利好落地,市场却直接用脚投票:公告后首个交易日,A 股大跌 8.52%,刚刚创下上市 32 年历史新高的股价,迎头挨了一记闷棍。
一边是国内水泥行业寒冬、全行业叫苦;一边是百亿跨境并购、重仓南美。这场看起来大胆的 “豪赌”,到底藏着怎样的资本算盘?
国内卷不动,海外已经成为利润主引擎
很多人不知道,这家百年水泥企业,早就不是单纯依赖国内市场的 “华新水泥” 了。
2025 年 10 月底,它正式更名 “华新建材集团”,A 股简称 11 月 6 日完成切换,刚改名十几天,就抛出这笔百亿收购。改名不是换赛道,而是如实反映它的业务结构:骨料、混凝土、海外资产,早已撑起半壁江山。
数据是最直观的答案:
2026 年前三季度,国内水泥行业一片萧瑟,产量同比下降 8.6%,行业上半年整体亏损 20-30 亿;
华新建材同期营收 296.90 亿元,同比 + 18.6%,归母净利润 28.26 亿元,同比大涨 41.05%;
上半年境内分部利润总额仅 2.34 亿,境外分部利润 30.80 亿,海外利润是国内的13 倍;
上半年海外水泥销量 1317.52 万吨,同比大增 57.06%,海外水泥收入占水泥业务近三分之二。
国内水泥进入存量博弈、价格承压,内卷几乎看不到尽头。而海外新兴市场,基建、住房需求稳定,竞争格局温和,是华新这几年稳稳的增长第二曲线。
从阿曼、尼日利亚,再到菲律宾,华新已经跑通一套成熟的海外并购打法:收购当地成熟资产、替换高息负债、输出管理与工艺,盘活存量产能。巴西,是它瞄准的南美桥头堡。
买的不是亏损工厂,是一头被高利息拖垮的现金牛
本次收购标的 CSN CIMENTOS,是巴西第二大水泥生产商,分量很重:
年水泥产能 1700 万吨,占据巴西约 21% 市场份额;
手握 22 亿吨石灰石储量,覆盖巴西东北、东南两大核心消费区;
7 家窑线工厂 + 6 家粉磨站,资产底盘扎实。
但它有一个刺眼标签:2026 上半年净利润 - 1181 万美元。
很多人看到亏损直接打问号:为什么要买一家亏钱的厂?
核心真相藏在 EBITDA 里:标的上半年 EBITDA 高达 1.59 亿美元。
简单说:工厂本身生产卖水泥是赚钱的,利润全部被原母公司带来的高额利息吞掉了。
卖方 CSN 主业钢铁持续承压,为降杠杆,把水泥资产高息负债绑定,标的盈利被财务费用侵蚀,账面持续亏损。
这正是华新看中的 “套利空间”。
公司的计划很清晰:交割完成后,立刻置换标的身上的高息贷款,用华新自身更低的融资成本重构负债结构。不需要多卖一吨水泥,光是利息下降,就能直接释放利润。
从估值看,这笔交易的分歧也在这里:按 2025 年净利润算 PE 接近 68 倍,看着很贵;但按年化 EBITDA 计算,企业价值 EV/EBITDA 仅 7 倍左右,在建材并购里属于偏低区间。
巴西市场本身也有底层支撑:总人口 2.15 亿,水泥年需求稳定在 6200 万吨以上,依托 “我的家,我的生活” 住房保障计划,叠加道路基建持续落地,需求具备长期韧性。对比国内巨大产能,巴西市场没有惨烈内卷,是一块增量蓝海。
而且这笔收购不是从零起步。早在 2025 年 3 月,华新已经拿下巴西恩布骨料公司 100% 股权,率先落地骨料业务。这次拿下水泥资产,直接补齐 “骨料 + 水泥” 一体化闭环,协同效应明确。
70% 并购贷 + 近九成净资产担保,杠杆风险怎么看?
百亿收购,华新账上货币资金只有 88.26 亿,现金不足以覆盖对价,资金方案是:自有资金 + 银行并购贷款 + 发债融资,不使用募集资金。
董事会已经批准最高 88.9 亿雷亚尔并购贷款,贷款上限占到企业价值的 70%,也就是典型的 “三成自有、七成借款”。
最新公告又释放了关键进展:公司拟为本次收购提供 90.337 亿雷亚尔不可撤销连带责任担保,无反担保。新增担保后,整体担保总额将达到 339.41 亿元,占最近一期经审计净资产91%,几乎押上近九成净资产。
同时,公司计划发行不超过 40 亿公司债、30 亿中期票据,用来支撑境内外投资、还债、补充现金流。
这也是市场恐慌、股价大跌的核心三点顾虑:
1. 杠杆抬升:当前负债率 53%,收购落地后负债规模上行,利息支出压力加大;
2. 汇率波动:交易以雷亚尔结算,资金以人民币、美元为主,虽然计划做外汇套保锁定 50% 企业价值的购汇成本,但新兴市场汇率波动风险无法完全消除;
3. 审批链条漫长:交易需要双线通关 —— 国内发改委、商务部境外投资备案、外汇登记;巴西 CADE 反垄断审查、ANEEL 电力监管审批,预计 2027 年一季度交割,任何一环卡住,交易都有失败风险。
交易谈判节奏极快,侧面印证双方共识度很高:10 月 30 日签署排他协议,拿到 10 天独家谈判窗口,8 天后敲定正式协议,董事会全票通过。但共识不等于稳赢,跨境并购,买下来只是第一步,整合才是真正的考验。
不是孤注一掷,是一套持续的全球化接力
巴西项目,是华新全球建材版图的重要一环,而不是孤立的一笔投资。
中东:2023 年收购阿曼水泥股权,站稳中东市场;
非洲:2025 年 7.74 亿美元拿下尼日利亚拉法基资产,1060 万吨产能落地;
东南亚:同步推进菲律宾豪瑞水泥资产收购,首阶段对价 5.27 亿美元;
南美:先骨料、后水泥,巴西市场 “骨料 + 水泥” 一体化成型。
截至 2026 年上半年,华新海外运营及在建水泥产能 4120 万吨,交割完成后,将直接突破 5800 万吨,稳居中国水泥出海规模第一。
老牌国际建材巨头豪瑞、拉法基持续出售海外资产,华新持续接盘,全球建材行业的交接棒正在发生。
当然,利好兑现之后,市场也在理性定价风险:
债务置换能不能按预期落地、巴西当地劳工、税收、环保政策会不会带来额外成本、产能利用率提升节奏、雷亚尔汇率走势,每一项变量,都会决定这笔收购最终是 “抄底成功” 还是 “负重前行”。
有人说,这是一场逆势豪赌;也有人说,这是成熟龙头在国内周期底部,提前布局低内卷海外市场的必然选择。
华新的逻辑很简单:国内水泥是存量博弈,海外是增量蛋糕;标的不是劣质资产,只是被高息负债困住的优质现金流资产。
但高杠杆、跨境审批、海外整合、汇率风险,全部都是悬在这笔交易之上的达摩克利斯之剑。
股价短期大跌,是资金先给风险定价;而长期价值,要等到交割完成、债务置换落地、标的利润释放之后,才能真正验证。
这张百亿门票,华新已经拿到。真正的牌局,才刚刚开始。