

11 月中旬,乾县海螺水泥与陕西诚明混凝土签约,又一个商砼委托加工项目落地。
很多人第一眼以为,又是海螺收购搅拌站。但看懂模式才明白:这不是买站,是换玩法。
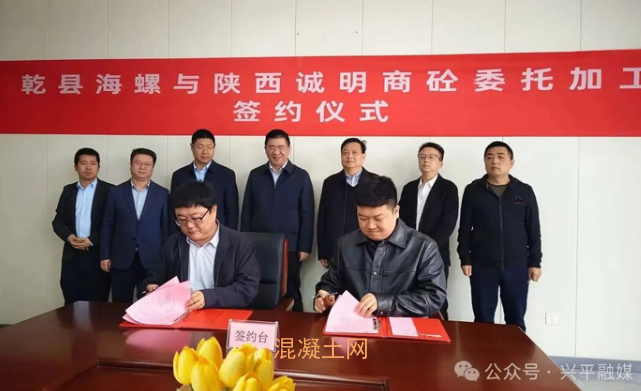
从去年 12 月算起,这已经是海螺落地的第 8 个商砼代加工项目。清新、石门、张家港、铜川、赣州等项目已经陆续投产,平均一个半月就落地一个。速度之快,在商混行业里,已经不是试点,而是一套可以全国复制的模板。
这套代加工,到底怎么玩?
分工非常清晰:
海螺:统一供应原材料、接入 ERP 数字化系统、输出成熟质量管控体系,掌握原料、标准、渠道与品牌;
合作搅拌站:拿出自有场地、设备、车队、资质,负责生产调度、工地配送和现场服务,只赚固定加工费。
传统水泥厂和搅拌站,只是简单的买卖关系:水泥卖给搅拌站,价格一波动,合作随时断裂。
而代加工模式,是深度供应链绑定。
原料统一供给,锁定搅拌站的用料需求;产供销全部纳入数字化系统管控;统一质量标准,混凝土打上 “海螺标准” 背书。搅拌站厂房、资质名义上还是自己的,实质上已经被纳入海螺的产业链网络。
一句话:水泥卖出去不是终点,混凝土打进工地,才是终点。
明明可以自建,为什么海螺偏偏选择 “借站”?
核心大背景:行业产能过剩,商混已经是红海内卷市场。
不少区域搅拌站产能利用率仅有个位数,浙江部分区域仅 16.67%,重庆低至 6%-8%,大量产能闲置。新建搅拌站,等于在价格战里再添对手,投资大、回本周期漫长。
还有两个绕不开的硬门槛:
一是资质稀缺。预拌混凝土资质绑定法人主体,各地严查,禁止生产线外租,拿证、过户成本极高。代加工模式,直接复用合作方现成资质,绕开漫长合规流程。
二是利润太薄。江苏多地单方混凝土毛利仅 10 元出头,苏北市场甚至已经亏损。这种盈利水平,重资产建站风险极高。
海螺手握沿江熟料基地、骨料资源,成本优势突出,再叠加稳定的财务实力,选择轻资产代加工,几乎是最优解:几乎不新增资本开支,用别人的存量产能,快速拿下终端市场。
在 2026 半年报中海螺也明确表态:将多措并举拓展商混布点,完善骨料、商混布局,培育消费建材,搭建多元化产品矩阵。
“多措并举” 四个字,落地载体,就是代加工。
一张网织起来,行业格局正在改写
对海螺而言,每绑定一家搅拌站,就多一块对冲水泥需求下行的压舱石。骨料、水泥、商混、消费建材串成链条,从卖单一原材料,转向给工地提供一站式建材方案。
更关键的影响,落在区域竞争上:
一旦本地主力搅拌站和海螺绑定,区域中小水泥企业,就直接失去一条重要出货通道。需求下行阶段,渠道就是生命线,谁握住搅拌站,谁就能守住市场份额。
芜湖的两个案例,已经把残酷的现状摆上台面:
白马山水泥厂直接中标芜湖经开区近 4859 万元年度混凝土框架采购,水泥厂直接拿下终端大订单;
本地三家搅拌站争夺抽水蓄能项目,报价最大价差仅 1.1%,拼价格已经没有空间。
一边是龙头拿着框架大单,一边是本地搅拌站在小标段贴身肉搏。这就是当下商混市场的真实写照。
给所有搅拌站老板的 4 句真心话
很多同行会问:代加工,是机会还是陷阱?这里给大家理清思路:
1. 你的对手,已经变了
以前抢单,对手是隔壁搅拌站;现在,给你供水泥的上游大厂,可能就是你的竞争者。它不用建厂,只需要找到愿意赚加工费的伙伴,就能下场抢项目。
2. 想做代加工,一定要算清三笔账
加工费账:加工费能不能覆盖折旧、人工、能耗、维保、资金成本?
客户账:终端客户归属是谁?合同到期,客户会不会跟着上游走?
资质账:站点产权、环评、资质是你的核心底牌,合作可以,不要轻易出让。
3. 纯价格战已经走不通,要守住差异化优势
代加工模式强在原料成本、品牌标准,但短板同样明显:它缺少本地工地服务能力、灵活账期、快速响应、连续保供的现场经验。这些,恰恰是本地搅拌站的护城河。
4. 与其被动被整合,不如主动谈合作
如果区域已经出现海螺合作站点,硬拼价格只会两败俱伤。闲置产能可以谈长期加工协议,用稳定加工费,对冲价格战的不确定性。这不是认输,是在存量市场里,寻找确定性。
增量时代早已落幕,建材行业正式进入存量博弈。
过去的逻辑是:有钱就买站、扩产能;现在的逻辑是:掌控渠道、掌控供应链,资产不一定非要属于自己。
海螺的商砼代加工,不是简单的一次营销动作,而是产业链话语权的重新分配。
接下来,会有更多水泥头部企业跟进这套模式。对搅拌站而言,不是要不要面对,而是想好:你要怎么参与这场新游戏。