一、2008年全省房地产开发运行特点
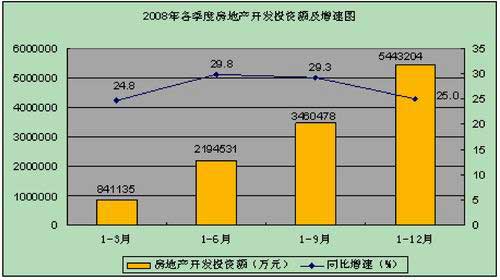
1、房地产开发投资保持稳健发展态势。1-12月,全省房地产开发投资额544.32亿元,比上年增长25.0%;比2007年房地产开发投资额净增108.86亿元;全年房地产开发投资额波峰值与波谷值相差7.1个百分点,总体上呈现稳健发展态势。从投资类型结构采看,住宅投资444.72亿元,比上年增长25.5%;办公楼投资4.61亿元,比上年增长43.0%;商业营业用房投资46.68亿元,比上年增长18.1%;其他投资48.31亿元,比上年增长25.6%.
3、保障性住房开发继续稳健推进。1-12月,全省经济适用房投资20.33亿元,比上年增长2.3%;经济适用房施工面积315.48万平方米,比上年增长5.7%;经济适用房销售面积138.56万平方米,比上年增长1.30倍;经济适用房销售额14.77亿元,比上年增长1.58倍。
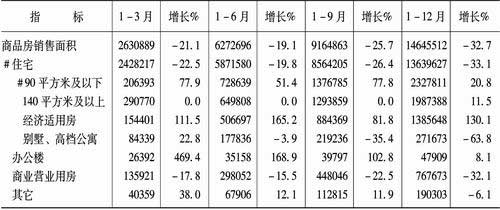
4、新商品房销售面积下降幅度加剧。1-12月,全省商品房销售积1464.55万平方米,同比下降32.7%,这是自今年1-3月以采续第10个月持续下降。其中住宅销售面积1363.96万平方米,比上年下降33.1%;商业营业用房销售面积76.77万平方米,比上年下降32.1%.比上年增长25.6%.
5、施工面积增长,竣工面积下降。1-12月,全省房屋施工面积6034.68万平方米,比上年增长10.7%.从施工结构来看,住宅施工面积5146.08万平方米,比上年增长10.4%;办公楼施工面积54.17万平方米,比上年下降9.3%;商业营业用房施工面积593.81万平方米,比上年增长5.0%;其他施工面积240.61万平方米,比上年增长43.6%.1-12月,全省房屋竣工面积1245.65万平方米,比上年下降23.4%.
6、新开工面积下降。1-12月,全省商品房新开工面积2418.81万平方米,比上年下降7.5%.从结构类型采看,1-12月,住宅新开工面积2119.92万平方米,比上年下降7.5%;办公楼新开工面积18.27万平方米,比上年增长0.1%;商业营业用房新开工面积200.74万平方米,比上年下降15.8%;其他新开工面积79.88万平方米,比上年增长20.2%.
7、房地产开发融资形势不容乐观。1-12月,全省房地产开发资金751.63亿元,比上年增长13.4%.分融资渠道采看;国内贷款92.28亿元,比上年下降5.7%;其中银行贷款89.60亿元,比上年下降5.2%,占国内贷款比重为97.1%.利用外资5.47亿元,比上年下降2.0%.自筹资金282.14亿元,比上年增长33.4%.其他资金采源229.27亿元,比上年下降15.4%;其中定金及预付款126.79亿元,比上年下降24.2%;个人按揭贷款60.20亿元,比上年下降10.6%.从下图可以看出,今年1-9月以采全省银行贷款增速回落,房地产开发企业融资形势愈加严峻,对房地产开发发展产生不利影响。
二、存在的主要问题当前,我省房地产市场运行中出现较突出问题是:1、房地产开发投资增速较往年增速有所减缓;2、房地产市场观望气氛浓厚,商品房销售下滑较大;3、新开工面积和房屋竣工面积出现下滑,且下降幅度呈加快趋势;4、房地产开发企业融资困难愈加明显。
原因分析:一方面是面对当前较冷清的市场,房地产开发企业对房地产未来发展趋势不明朗而减缓投资力度,造成房地产市场供给减少;另一方面,居民购买意愿明显不如往年,造成市场销售大度下降,开发商不能及时将开发的商品房销售,以至不能及时回收开发资金。而且预计这一趋势仍将持续一段时间,如果长期保持这种状况,势必会造成大批房地产开发商资金紧张、运行困难,甚至会出现部分房地产企业资金链断裂,从而带来较大的风险。同时由于普遍观望态度,购房消费需求在一定时间内未得到合理释放,如果将来出现集中释放的情况,对楼市必将造成新一轮冲击,使房价出现较大波动,影响房地产市场的健康、稳定发展。
三、几点建议2008年,在历经历史罕见“冰雪雨冻”天气、美国次贷危机、国内经济增长速度放缓等一系列内外部不利因素的影响下,全省房地产开发面临着诸多新困难和新挑战。在国家一系列宏观调控措施及省委、省政府的高度重视和积极应对下,全省房地产开发依然保持稳健的发展态势,但存在商品房销售大幅下降、房地产企业融资困难等不容忽视的问题。 一、2008年全省房地产开发运行特点1、房地产开发投资保持稳健发展态势。1-12月,全省房地产开发投资额544.32亿元,比上年增长25.0%;比2007年房地产开发投资额净增108.86亿元;全年房地产开发投资额波峰值与波谷值相差7.1个百分点,总体上呈现稳健发展态势。从投资类型结构采看,住宅投资444.72亿元,比上年增长25.5%;办公楼投资4.61亿元,比上年增长43.0%;商业营业用房投资46.68亿元,比上年增长18.1%;其他投资48.31亿元,比上年增长25.6%.
2、土地购置面积有所回升。1-12月,全省土地购置面积981.20万平方米,比上年增长21.5%;分别比1-9月、1-10月、1-11月增幅提高9.7、5.5、1.0个百分点;自今年1-4月以采,全省土地购置面积增速均出现不同程度回落,其中第三季度降至今年最低,仅增长11.8%;1-10月开始逐月回升。
3、保障性住房开发继续稳健推进。1-12月,全省经济适用房投资20.33亿元,比上年增长2.3%;经济适用房施工面积315.48万平方米,比上年增长5.7%;经济适用房销售面积138.56万平方米,比上年增长1.30倍;经济适用房销售额14.77亿元,比上年增长1.58倍。
4、新商品房销售面积下降幅度加剧。1-12月,全省商品房销售积1464.55万平方米,同比下降32.7%,这是自今年1-3月以采续第10个月持续下降。其中住宅销售面积1363.96万平方米,比上年下降33.1%;商业营业用房销售面积76.77万平方米,比上年下降32.1%.比上年增长25.6%.
1-12月,全省商品房销售额321.25亿元,比上年下降28.7%,这也是自今年1-3月以来连续第10个月持续下降。其中住宅销售额284.10亿元,比上年下降30.2%;商业营业用房销售额32.15亿元,比上年下降15.5%;其他销售额3.64亿元,比上年下降9.7%.
5、施工面积增长,竣工面积下降。1-12月,全省房屋施工面积6034.68万平方米,比上年增长10.7%.从施工结构来看,住宅施工面积5146.08万平方米,比上年增长10.4%;办公楼施工面积54.17万平方米,比上年下降9.3%;商业营业用房施工面积593.81万平方米,比上年增长5.0%;其他施工面积240.61万平方米,比上年增长43.6%.1-12月,全省房屋竣工面积1245.65万平方米,比上年下降23.4%.
6、新开工面积下降。1-12月,全省商品房新开工面积2418.81万平方米,比上年下降7.5%.从结构类型采看,1-12月,住宅新开工面积2119.92万平方米,比上年下降7.5%;办公楼新开工面积18.27万平方米,比上年增长0.1%;商业营业用房新开工面积200.74万平方米,比上年下降15.8%;其他新开工面积79.88万平方米,比上年增长20.2%.
7、房地产开发融资形势不容乐观。1-12月,全省房地产开发资金751.63亿元,比上年增长13.4%.分融资渠道采看;国内贷款92.28亿元,比上年下降5.7%;其中银行贷款89.60亿元,比上年下降5.2%,占国内贷款比重为97.1%.利用外资5.47亿元,比上年下降2.0%.自筹资金282.14亿元,比上年增长33.4%.其他资金采源229.27亿元,比上年下降15.4%;其中定金及预付款126.79亿元,比上年下降24.2%;个人按揭贷款60.20亿元,比上年下降10.6%.从下图可以看出,今年1-9月以采全省银行贷款增速回落,房地产开发企业融资形势愈加严峻,对房地产开发发展产生不利影响。
二、存在的主要问题当前,我省房地产市场运行中出现较突出问题是:1、房地产开发投资增速较往年增速有所减缓;2、房地产市场观望气氛浓厚,商品房销售下滑较大;3、新开工面积和房屋竣工面积出现下滑,且下降幅度呈加快趋势;4、房地产开发企业融资困难愈加明显。
原因分析:一方面是面对当前较冷清的市场,房地产开发企业对房地产未来发展趋势不明朗而减缓投资力度,造成房地产市场供给减少;另一方面,居民购买意愿明显不如往年,造成市场销售大度下降,开发商不能及时将开发的商品房销售,以至不能及时回收开发资金。而且预计这一趋势仍将持续一段时间,如果长期保持这种状况,势必会造成大批房地产开发商资金紧张、运行困难,甚至会出现部分房地产企业资金链断裂,从而带来较大的风险。同时由于普遍观望态度,购房消费需求在一定时间内未得到合理释放,如果将来出现集中释放的情况,对楼市必将造成新一轮冲击,使房价出现较大波动,影响房地产市场的健康、稳定发展。
三、几点建议1、借扩大内需东风,加快建设保障性安居工程步伐。为抵御国际经济环境对中国的不利影响,防止经济增速过快下滑和出现较大的波动,党中央、国务院对宏观经济政策作出重大调整,实施积极的财政政策和适度宽松的货币政策,并推出扩大内需促进经济增长的十项措施,其中用于投向保障性安居工程资金2800亿,应顺势借助外部的良好环境,积极争取获得国家政策支持,搭上这列“资金”快车,加快推进全省保障性安居工程建设步伐。一方面解决中低收入群众的住房问题,另一方面缓解消费者的心理预期,从而对抑制房价快速上涨起到了一定的作用。因此,政府应继续高度关心解决广大中低收入群众切身利益和事关房地产市场健康发展的住房问题,在现有的财力、土地资源等客观条件基础上大力发展保障性住房。
2、保持房地产宏观调控政策的连续性。通过国家出台的一系列针对房地产市场的宏观调控措施,目前房地产市场逐渐在朝理性方向发展,开发商也在逐渐适应市场的新变化调整营销策略,顺应市场发展新形势。因此,使高房价逐渐回归到与居民购买力相匹配的合理价位是促使房地产市场健康稳定发展的一个关键点,高房价不利于房地产市场的健康、持续发展,应该继续保持对房地产市场的调控。
3、支持房地产开发企业积极应对市场变化。房地产开发企业要根据市场变化和需求,主动采取措施,以合理的价格促进商品住房销售。积极支持房地产开发企业合理的融资需求。商业银行要根据信贷原则和监管要求,加大对中低价位、中小套型普通商品住房建设特别是在建项目的信贷支持力度;对有实力有信誉的房地产开发企业兼并重组有关企业或项目,提供融资支持和相关金融服务。支持资信条件较好的企业经批准发行企业债券,开展房地产投资信托基金试点,拓宽直接融资渠道。
1、借扩大内需东风,加快建设保障性安居工程步伐。为抵御国际经济环境对中国的不利影响,防止经济增速过快下滑和出现较大的波动,党中央、国务院对宏观经济政策作出重大调整,实施积极的财政政策和适度宽松的货币政策,并推出扩大内需促进经济增长的十项措施,其中用于投向保障性安居工程资金2800亿,应顺势借助外部的良好环境,积极争取获得国家政策支持,搭上这列“资金”快车,加快推进全省保障性安居工程建设步伐。一方面解决中低收入群众的住房问题,另一方面缓解消费者的心理预期,从而对抑制房价快速上涨起到了一定的作用。因此,政府应继续高度关心解决广大中低收入群众切身利益和事关房地产市场健康发展的住房问题,在现有的财力、土地资源等客观条件基础上大力发展保障性住房。
2、保持房地产宏观调控政策的连续性。通过国家出台的一系列针对房地产市场的宏观调控措施,目前房地产市场逐渐在朝理性方向发展,开发商也在逐渐适应市场的新变化调整营销策略,顺应市场发展新形势。因此,使高房价逐渐回归到与居民购买力相匹配的合理价位是促使房地产市场健康稳定发展的一个关键点,高房价不利于房地产市场的健康、持续发展,应该继续保持对房地产市场的调控。
3、支持房地产开发企业积极应对市场变化。房地产开发企业要根据市场变化和需求,主动采取措施,以合理的价格促进商品住房销售。积极支持房地产开发企业合理的融资需求。商业银行要根据信贷原则和监管要求,加大对中低价位、中小套型普通商品住房建设特别是在建项目的信贷支持力度;对有实力有信誉的房地产开发企业兼并重组有关企业或项目,提供融资支持和相关金融服务。支持资信条件较好的企业经批准发行企业债券,开展房地产投资信托基金试点,拓宽直接融资渠道。