

随着上市公司三季报的陆续披露,建材行业发债主体的部分情况也可透过季报窥探一二。
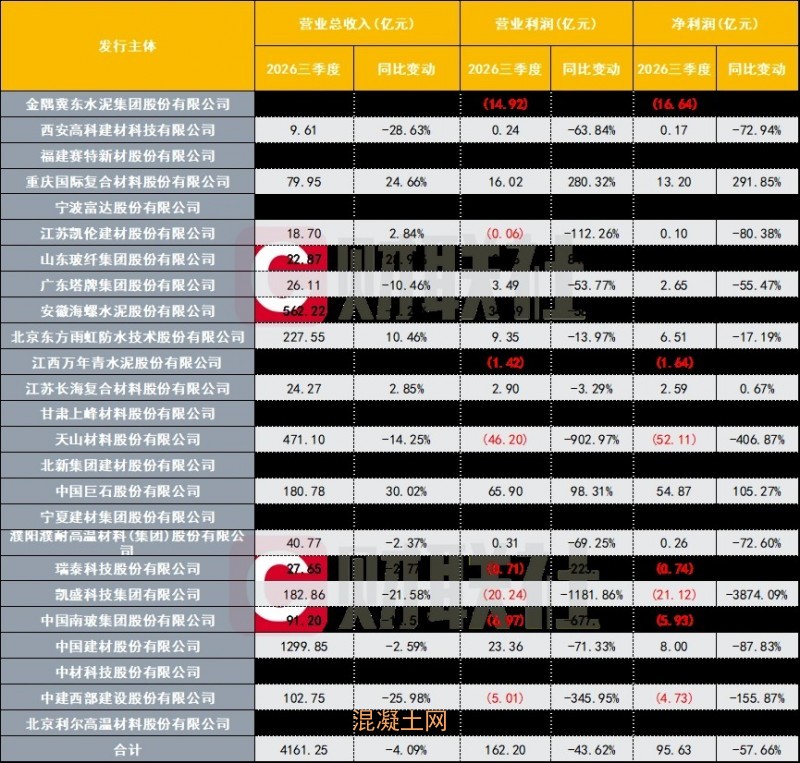
财联社据Wind数据统计,截至10月29日,已有25家建材行业的发债主体披露2026年三季报,前三季度合计实现营业总收入4161.25亿元,同比下降4.1%;合计净利润95.63亿元,同比下降57.7%,利润降幅远超收入降幅。
25家发债主体中,净利润同比增长仅7家,5家由盈转亏。但“腰斩”背后并非一致向下,玻纤与水泥两个子板块几乎走出相反方向。25家建材行业发债主体三季度财务状况如下图所示:
数据来源:wind,财联社整理
玻纤逆势:巨石净利翻倍,山东玻纤扭亏
中国巨石前三季度营业收入180.78亿元、同比增长30.02%,净利润54.87亿元、同比增长105.27%,据企业预警通数据显示,其债券存量规模49.00亿元;国际复材营业收入79.95亿元、同比增长24.66%,净利润13.20亿元、同比增长291.85%;山东玻纤由亏转盈,净利润0.58亿元;中材科技净利润22.76亿元、同比增长30.71%,债券存量规模25.00亿元。
驱动来自电子布。据卓创资讯数据,2026年以来普通电子布逐月涨价,10月7628电子布均价已达13.1元/米,较2025年三季度末的4.15元/米累计上涨216%;薄布涨幅更高,10月2116、1080型号均价分别为17.7元/米、18.3元/米,同比分别上涨298%、306%。
中国巨石总经理杨国明10月20日在第32届国际玻纤会上表示,本轮电子布周期自2025年9月启动,2026年9月价格已突破上一轮景气高点。对于业绩增长的原因,中国巨石表示,前三季度玻璃纤维主要下游应用领域需求增加,产品量价齐升。公司通过加快产品结构优化、加大技术创新力度、加强市场开拓等措施提升盈利能力。
水泥端四家龙头集体大幅下滑。
天山材料前三季度营业收入471.10亿元、同比下降14.25%,净利润-52.11亿元(上年同期-10.28亿元),亏损大幅扩大,据企业预警通数据显示,其债券存量规模75.00亿元;中国建材股份营业收入1299.85亿元、同比下降2.59%,净利润由65.71亿元降至8.00亿元、降幅87.83%,公司归因于水泥、商混、骨料价格下降及资产减值拨备增加,其债券存量规模458.00亿元。
安徽海螺水泥净利润26.73亿元、同比下降58.28%;金隅冀东由盈转亏,净利润-16.64亿元,债券存量规模77.76亿元。
需求端同样承压。国家统计局数据显示,1—9月全国水泥产量11.31亿吨,同比下降8.6%,为近十八年同期最低;房屋竣工面积同比下降25.1%,降幅大于新开工的24.9%,对消费建材需求形成直接压制。数字水泥网预计,前三季度水泥行业亏损约70亿元。
建材行业分化加剧,水泥玻璃承压,电子纱布景气上行
数字水泥网数据显示,水泥是重要的基础建筑材料,下游需求主要来自基建、房地产和农村市场,行业具有区域性、短腿运输属性,价格受供需格局和错峰生产政策影响明显。
从价格走势看,10月13日起广东珠三角区域推涨水泥价格30至50元/吨,广西多地水泥企业同期公布第三轮涨价,涨幅30元/吨。当前行业大面积亏损倒逼行业"反内卷"意识增强,企业积极推涨水泥价格,叠加原燃材料涨价、错峰与产能管控致供给收缩,四季度价格有望稳中有升、持续修复,成为年内最重要盈利修复窗口。
华龙证券则在其研报中表示,建材行业分化加剧,水泥玻璃承压,电子纱布景气上行。
水泥与玻璃行业受房地产投资持续下滑拖累,需求疲软、库存高企,盈利承压,短期难见趋势性复苏。消费建材受政策传导滞后影响,开工与销售端仍处低位调整。玻璃纤维板块受益于AI终端需求爆发,高端电子纱、电子布价格显著上涨,带动行业盈利修复。龙头企业凭借技术壁垒与产能优势,抗风险能力更强。
9月29日财政部等三部门发布商业性个人住房贷款贴息政策,通过财政贴息直接降低首套刚需购房成本。
从受益结构看,天风证券在其研报中表示,政策红利集中于三四线及县城、二线部分区域,二手房与存量翻新链的涂料、板材、功能五金等品类预计受益更为直接。